Pichincha Envíos

Capturas de pantalla
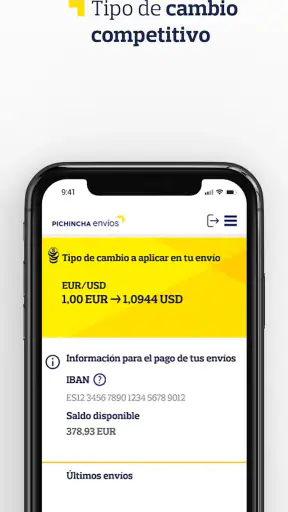
Detalles
- Valoración
- 152.00 reseñas
- Versión
- 1.4.5-pro-release
- Desarrollador
- Banco Pichincha España
Análisis de Norviv
Enviar dinero desde España a Ecuador no es una tarea que yo quiera resolver a tientas. Cuando se trata de apoyar a un familiar, pagar una obligación o cubrir un gasto urgente, necesito saber quién está detrás del servicio, qué pasos tengo que completar y cuánto control conservo antes de confirmar. En ese contexto probé Pichincha Envíos, una aplicación de finanzas desarrollada por Banco Pichincha España y orientada específicamente a los envíos de dinero entre ambos países.
Mi primera impresión es bastante clara: no intenta ser una billetera para todo, ni una aplicación bancaria generalista. Su utilidad está concentrada en una necesidad concreta. Esa especialización puede ser una ventaja si tu rutina consiste en enviar fondos a Ecuador desde España, pero también marca sus límites frente a servicios de remesas más amplios o herramientas que permiten operar con varios países y distintos métodos de pago.
Una aplicación enfocada en una relación concreta de confianza
El nombre de Banco Pichincha España pesa en la experiencia. Para mí, la confianza en una aplicación de remesas no depende únicamente de que la pantalla sea moderna; también importa identificar con claridad quién presta el servicio y qué relación tiene con el movimiento de dinero. Aquí el desarrollador aparece como Banco Pichincha España, un dato visible que ayuda a situar la aplicación dentro de una entidad reconocible, en lugar de dejar al usuario frente a una marca difícil de identificar.
Eso no significa que deba aceptar cada paso sin leerlo. Una entidad conocida puede aportar tranquilidad, pero la responsabilidad de revisar destinatario, importe y condiciones antes de confirmar sigue siendo mía. En una transferencia internacional, un toque apresurado puede tener consecuencias más importantes que en una compra cotidiana. Por eso valoro más los controles visibles y la posibilidad de revisar la operación que cualquier mensaje promocional.
La aplicación es gratuita y está clasificada para mayores de tres años, aunque esa clasificación describe el contenido general y no convierte el servicio en una herramienta apropiada para que un menor gestione dinero por su cuenta. En la práctica, la usaría un adulto que necesita realizar envíos desde España a Ecuador y que está dispuesto a completar los pasos de identificación o validación que correspondan al servicio financiero.
Su presencia ya supera las cien mil instalaciones y mantiene una valoración media de 3,8 basada en cerca de trescientas valoraciones. Yo leería esas cifras como una señal de uso real, no como una garantía automática de que cada persona tendrá una experiencia perfecta. La valoración queda en una zona intermedia: suficiente para mostrar que hay usuarios utilizándola, pero también una invitación a prestar atención a los comentarios y a probar el flujo con calma antes de convertirla en mi único método de envío.
Qué problema resuelve realmente
El caso más evidente es el de una persona que vive en España y envía dinero a Ecuador con cierta frecuencia. Puede ser una ayuda mensual para la familia, una aportación puntual para una factura o un envío relacionado con una emergencia. En esos escenarios, tener una aplicación dedicada puede resultar más cómodo que visitar una oficina o empezar de cero en una plataforma que ofrece demasiadas opciones.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Yo la veo especialmente adecuada para quien prefiere trabajar dentro del ecosistema de Banco Pichincha y quiere mantener el proceso centrado en un corredor concreto. La experiencia tiene más sentido cuando el destino habitual es Ecuador. Si tus envíos cambian constantemente entre países, probablemente una alternativa internacional con cobertura más amplia te resulte más práctica, aunque tengas que comparar con más cuidado sus condiciones y su proceso de verificación.
También hay un matiz importante: una aplicación especializada no elimina la necesidad de revisar los detalles económicos de cada operación. Antes de confirmar, comprobaría el importe que sale de España, el importe que recibirá la otra persona y cualquier coste o conversión que aparezca en pantalla. No tomaría la palabra “gratuita”, que se refiere a la descarga de la aplicación, como una promesa de que todos los envíos carecen de costes.
El flujo que yo seguiría para evitar errores
En un uso cotidiano, empezaría preparando los datos del destinatario antes de abrir el proceso. Tendría a mano su nombre completo y la información necesaria para recibir el dinero, sin copiarla de una conversación antigua si existe riesgo de que esté desactualizada. Este pequeño hábito es más importante de lo que parece: en remesas, la aplicación puede funcionar correctamente y aun así el resultado ser problemático si los datos introducidos no coinciden.
Después revisaría el importe y la moneda con una pausa deliberada. Mi recomendación es no pulsar la confirmación mientras se está hablando por teléfono, caminando o atendiendo otra tarea. El mejor momento para enviar dinero es aquel en el que puedo leer la pantalla completa, verificar al destinatario y guardar el comprobante o la referencia que aparezca al finalizar.
Un consejo práctico que aplicaría a los envíos recurrentes es separar la preparación de la autorización. Primero reuniría los datos y decidiría cuánto enviar; luego abriría la aplicación y comprobaría que la información sigue siendo correcta. Así evito convertir una transferencia anterior en una plantilla mental que se repite sin revisar, especialmente si la persona receptora ha cambiado de cuenta o si el importe familiar ya no es el mismo.
En mi opinión, ese control manual es una fortaleza y una molestia al mismo tiempo. Reduce la posibilidad de enviar dinero a la persona equivocada, pero hace que la experiencia dependa bastante de la atención del usuario. No la trataría como una herramienta de pagos automáticos donde todo se puede aprobar con rapidez y sin lectura.
Controles que conviene mirar antes de confirmar
La parte más delicada de una aplicación financiera no es la pantalla inicial, sino el instante en que los datos quedan listos para autorizar. Ahí buscaría una presentación clara del destinatario, el importe y las condiciones aplicables. Si alguno de esos elementos aparece de forma confusa, mi recomendación sería detener el envío y revisar el proceso, en vez de confiar en que la operación podrá corregirse fácilmente después.
También prestaría atención a las solicitudes que aparecen durante el alta o el uso. Una regla sencilla me parece útil: conceder únicamente los permisos que entienda y que estén relacionados con la tarea que quiero realizar. Si el sistema operativo muestra una petición que no comprendo, la dejaría en pausa hasta aclarar su finalidad. No asumiría que una aplicación financiera necesita acceso indiscriminado al teléfono solo por pertenecer a un banco.
Este punto no es una acusación contra Pichincha Envíos; es una práctica de higiene digital que aplico a cualquier servicio que maneje información personal. La confianza se construye mejor cuando el usuario puede ver qué está aceptando, cuándo lo acepta y con qué propósito. Si una pantalla de consentimiento ofrece opciones diferenciadas, las leería una por una en lugar de avanzar automáticamente.
Para una persona que comparte el móvil con familiares, añadiría otra precaución: bloquear el dispositivo y cerrar la sesión cuando termine, especialmente si el teléfono se usa para varias cuentas. No dejaría una operación preparada en pantalla. En un servicio de remesas, el control no termina al instalar la aplicación; también incluye impedir que otra persona pueda abrirla y continuar un proceso que yo había iniciado.
Privacidad y momentos en los que conviene ser más cuidadoso
El uso de una aplicación de envíos implica tratar datos sensibles: identidad, información del destinatario y detalles relacionados con el dinero. Por eso, antes de utilizarla de forma habitual, yo revisaría las pantallas de privacidad, los avisos de tratamiento y las opciones de cuenta que estén disponibles dentro de la propia experiencia. No marcaría casillas de comunicación comercial por inercia y conservaría únicamente las autorizaciones que considere necesarias para operar.
Hay tres momentos en los que sería especialmente cuidadoso. El primero es el registro, porque es cuando se introduce la información personal que permite utilizar el servicio. El segundo es la selección del destinatario, ya que una confusión puede afectar a otra persona. El tercero es la confirmación final, cuando conviene comprobar por última vez todos los datos y no confiar únicamente en que la operación se parece a la anterior.
Si recibiera una notificación o un mensaje que me pidiera actuar con urgencia, no introduciría mis credenciales desde un enlace recibido sin verificar su origen. Abriría la aplicación directamente desde el teléfono y comprobaría allí si existe alguna tarea pendiente. Este procedimiento evita mezclar la identidad visual del banco con mensajes que podrían intentar imitarla.
Otra situación sensible aparece al cambiar de teléfono. Yo no entregaría el dispositivo antiguo sin cerrar las sesiones y eliminar los datos que puedan quedar almacenados localmente. En el nuevo móvil instalaría la aplicación desde la tienda oficial y volvería a comprobar las opciones de seguridad de la cuenta. No es un paso exclusivo de esta herramienta, pero resulta especialmente relevante cuando se utiliza para enviar dinero a familiares.
La versión actual es la 1.4.5-pro-release y funciona desde iOS o Android 11, según el sistema compatible del dispositivo. Para mí, esto significa que conviene mantener el teléfono actualizado y comprobar la compatibilidad antes de depender de la aplicación para un envío urgente. Si tu móvil utiliza una versión anterior, no planificaría una remesa importante sin haber confirmado previamente que puedes instalarla y acceder a tu cuenta.
Un ejemplo realista de uso mensual
Imaginemos que vivo en Madrid y envío dinero a mi madre en Ecuador el mismo día de cada mes. Antes de abrir la aplicación, confirmaría por mensaje que sus datos de recepción siguen siendo los mismos. Luego entraría en Pichincha Envíos, revisaría el destinatario guardado o introduciría la información solicitada, escribiría el importe y comprobaría el resumen final.
En ese punto no me limitaría a mirar la cantidad que sale de mi cuenta. Compararía también cuánto recibirá ella y revisaría cualquier aviso sobre conversión, coste o plazo que aparezca antes de autorizar. Si el resultado no coincide con lo que habíamos acordado, cancelaría el proceso y buscaría una explicación antes de repetirlo.
Tras finalizar, conservaría la confirmación de la operación y avisaría a mi madre de que el envío ya está iniciado, sin prometerle una hora exacta si la aplicación no la muestra con claridad. Si el dinero no llegara cuando esperaba, utilizaría la referencia de la operación para solicitar ayuda, en lugar de crear inmediatamente un segundo envío que podría duplicar el importe.
Este ejemplo muestra una ventaja concreta de tener un flujo dedicado: puedo repetir una rutina conocida. Pero también muestra su principal exigencia: la aplicación no sustituye la comunicación con el destinatario ni la revisión humana. Para mí, la mejor experiencia se obtiene cuando el usuario la integra en un pequeño procedimiento ordenado, no cuando la usa como un botón de emergencia sin comprobar nada.
Dónde queda frente a las alternativas habituales
La alternativa tradicional es acudir a una oficina o utilizar un servicio de remesas con presencia física. Esa opción puede ser mejor para quien necesita ayuda cara a cara, no se siente cómodo introduciendo datos en el móvil o quiere resolver dudas hablando con una persona. Pichincha Envíos resulta más conveniente si prefiero gestionar el envío desde casa y ya tengo claro el proceso que debo seguir.
También existen aplicaciones internacionales que permiten enviar dinero a numerosos destinos. Su ventaja suele estar en la amplitud: una sola cuenta puede servir para varios países y, en algunos casos, ofrece más posibilidades de recepción. La contrapartida es que pueden sentirse menos enfocadas para alguien cuyo único destino es Ecuador. Yo elegiría la opción más amplia si mi familia está repartida en distintos lugares; escogería esta aplicación si el corredor España-Ecuador cubre exactamente mi necesidad.
Otra comparación útil es con la banca móvil general. Una aplicación bancaria completa puede ser mejor para consultar cuentas, pagar recibos y administrar varias operaciones en un mismo lugar. Pichincha Envíos tiene sentido cuando quiero separar mentalmente la remesa internacional del resto de mis finanzas y utilizar una herramienta diseñada alrededor de ese objetivo. No la instalaría esperando encontrar todas las funciones de mi banco diario.
El coste real también debe entrar en la comparación. Aunque la descarga sea gratuita, yo contrastaría el importe final recibido, el tipo de cambio y cualquier cargo aplicable con una o dos alternativas antes de enviar una cantidad elevada. La opción aparentemente más cómoda no siempre es la más conveniente para el destinatario. En remesas recurrentes, una diferencia pequeña repetida muchas veces puede terminar siendo relevante.
Para quién la recomendaría y quién debería buscar otra opción
La recomendaría a una persona que vive en España, envía dinero a Ecuador y valora que el desarrollador sea Banco Pichincha España. También puede encajar con quien prefiere una experiencia concentrada en un solo destino, quiere operar desde el móvil y está dispuesto a leer los pasos de validación y confirmación sin saltárselos.
No sería mi primera recomendación para alguien que necesita enviar dinero a muchos países, comparar constantemente varias modalidades de entrega o recibir asistencia presencial en cada operación. Tampoco la elegiría como única solución si mi teléfono no cumple el requisito mínimo de sistema o si suelo utilizar dispositivos compartidos sin controles de bloqueo adecuados.
La evitaría para una urgencia en la que todavía no he configurado la cuenta y no tengo tiempo para completar el proceso con calma. Una aplicación de remesas debe probarse antes de necesitarla. Haría un primer envío moderado, revisaría cómo se muestran los comprobantes y comprobaría que el destinatario entiende cómo recibirá el dinero. Ese ensayo reduce la presión cuando llegue una necesidad familiar verdadera.
Mi valoración sobre el control del usuario
Lo que más me convence de este producto es su enfoque directo: no intenta disfrazar una remesa internacional como una función secundaria dentro de una aplicación llena de herramientas. Esa claridad ayuda a concentrarse en el destinatario y en el importe. El respaldo visible del desarrollador también aporta un contexto de confianza que yo considero importante en una aplicación financiera.
Lo que me exige más disciplina es precisamente la naturaleza del servicio. La rapidez no debe convertirse en automatismo. Hay que revisar los datos, entender las condiciones que aparecen antes de confirmar, proteger el dispositivo y guardar la referencia de la operación. Si busco una experiencia completamente despreocupada o una comparación automática de todas las alternativas del mercado, probablemente no encontraré aquí todo lo que necesito.
Mi consejo es instalarla solo si el corredor España-Ecuador coincide con tu rutina y dedicar unos minutos a conocer sus pantallas antes de enviar una cantidad importante. Presta atención a los permisos que solicite el sistema, a los avisos de privacidad y a las opciones de cuenta que tengas delante. La mejor señal de confianza no es avanzar rápido, sino poder entender y controlar cada decisión relevante.
En conjunto, Pichincha Envíos me parece una opción razonable y especializada para quienes envían dinero desde España a Ecuador y valoran hacerlo bajo la identidad de Banco Pichincha España. Su valoración media de 3,8 refleja una experiencia útil para muchos usuarios, aunque no la presentaría como universal ni perfecta. La recomendaría después de comparar el resultado económico de un envío y comprobar que el proceso se adapta a tu forma de trabajar.
Mi veredicto es cautelosamente positivo. La aplicación cumple mejor cuando se utiliza con un destinatario conocido, un importe revisado y una rutina segura. Si ese es tu caso, puede ahorrarte desplazamientos y simplificar una tarea recurrente. Si necesitas alcance internacional, atención presencial o herramientas bancarias más amplias, elegiría otra alternativa. Aquí la decisión correcta depende menos de instalarla por impulso y más de comprobar si su enfoque específico encaja con tu necesidad real.
Preguntas frecuentes
01¿Qué es Pichincha Envíos y para qué sirve?
Pichincha Envíos es un servicio asociado al Banco Pichincha que permite gestionar el envío y la recepción de dinero, según la disponibilidad del producto en cada país y canal. Antes de descargarlo, conviene revisar en la tienda oficial qué operaciones admite, si funciona como aplicación independiente o dentro de otra app bancaria, y cuáles son sus condiciones de uso.
02¿Pichincha Envíos está disponible para todos los usuarios?
La disponibilidad puede depender del país, la residencia, el tipo de cuenta y la relación del usuario con Banco Pichincha. Durante el registro normalmente se solicitan datos personales y mecanismos de verificación de identidad. También es posible que algunas funciones estén limitadas por normativa local. Revisa los requisitos oficiales antes de instalarla para evitar inconvenientes.
03¿Es seguro utilizar Pichincha Envíos para enviar dinero?
El servicio está diseñado para operar mediante controles de seguridad bancaria, como autenticación, validación de identidad y confirmación de transacciones. Aun así, ninguna aplicación elimina por completo los riesgos digitales. Descarga únicamente la versión publicada por el desarrollador oficial, evita compartir contraseñas o códigos y verifica cuidadosamente los datos del destinatario antes de confirmar cualquier envío.
04¿Pichincha Envíos cobra comisiones por las transferencias?
Las tarifas pueden variar según el tipo de envío, el país de destino, la moneda, el canal utilizado y las condiciones vigentes de Banco Pichincha. Algunas operaciones podrían no tener costo, mientras que otras pueden incluir comisiones o cargos adicionales. Antes de confirmar una transacción, comprueba el importe total mostrado en la aplicación y consulta el tarifario oficial.
05¿Qué debo hacer si el dinero no llega o tengo problemas con la aplicación?
Si una operación aparece pendiente, rechazada o no se refleja en la cuenta del destinatario, conserva el comprobante y revisa el estado de la transacción dentro de la aplicación. No repitas el envío inmediatamente para evitar duplicados. Comprueba también tu conexión y las actualizaciones disponibles. Si el problema continúa, contacta con el soporte oficial de Banco Pichincha usando únicamente sus canales verificados.


